Aggiornato a settembre 2026.
Ti serve solo lo strumento? Vai direttamente al calcolatore interesse composto: include versamenti mensili, costi del prodotto, imposta del 26% e inflazione. Qui sotto trovi invece la spiegazione completa del meccanismo.
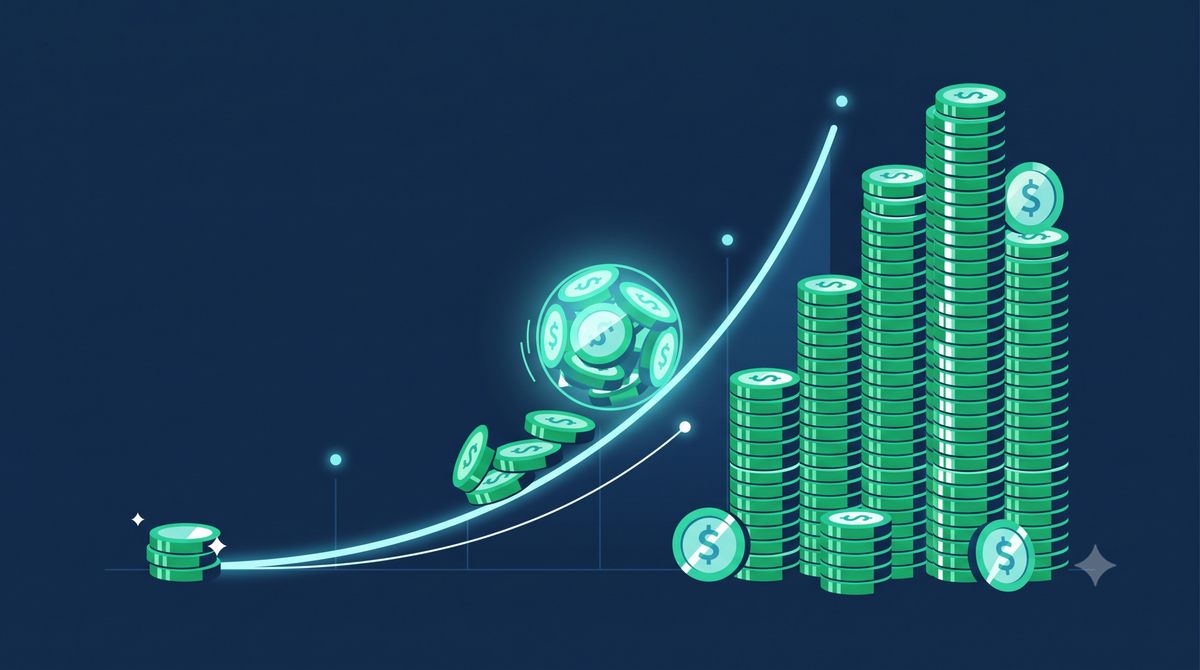
L’interesse composto è spesso definito “l’ottava meraviglia del mondo”: non perché sia complicato da calcolare, ma perché il suo effetto nel tempo è controintuitivo. Pochi euro versati con costanza, lasciati crescere per anni, possono trasformarsi in una somma molto più grande di quanto sembri a prima vista. In questo articolo vediamo la formula, un esempio numerico concreto e un calcolatore che puoi usare subito con i tuoi numeri. — Aura
Interesse semplice e interesse composto: la differenza
Con l’interesse semplice, gli interessi si calcolano sempre sul capitale iniziale: ogni anno l’importo guadagnato è lo stesso in valore assoluto. Con l’interesse composto, invece, gli interessi maturati vengono a loro volta sommati al capitale e generano nuovi interessi negli anni successivi: è “interesse sull’interesse”.
Facciamo un esempio semplice: 10.000 € investiti al 5% annuo. Con interesse semplice, dopo 20 anni avresti guadagnato 10.000 € di interessi (500 € l’anno, sempre uguali), per un totale di 20.000 €. Con interesse composto, lo stesso capitale allo stesso tasso diventa circa 26.533 €: oltre 6.500 € in più, solo per effetto della capitalizzazione.
La differenza sembra piccola il primo anno e diventa decisiva col tempo. Ecco quanto diventano 10.000 euro investiti al 5% annuo, senza altri versamenti, nei due regimi:
| Durata | Interesse semplice | Interesse composto | Differenza |
|---|---|---|---|
| 10 anni | 15.000 € | 16.289 € | +1.289 € |
| 20 anni | 20.000 € | 26.533 € | +6.533 € |
| 30 anni | 25.000 € | 43.219 € | +18.219 € |
| 40 anni | 30.000 € | 70.400 € | +40.400 € |
A dieci anni la differenza vale poco più di mille euro; a quarant’anni vale più del capitale di partenza. È questo che rende l’interesse composto controintuitivo: non cresce in modo costante, accelera.
La formula dell’interesse composto
La formula base per calcolare il montante finale (M) con versamenti periodici è:
M = C × (1 + i)^n + V × [((1 + i)^n − 1) / i]
- C = capitale iniziale versato
- i = tasso di interesse periodale (es. tasso annuo espresso in decimale, 5% = 0,05)
- n = numero di periodi (es. anni)
- V = versamento periodico aggiuntivo (es. versamento annuo)
Esempio pratico: se parti con un capitale iniziale di 5.000 €, versi 100 € al mese (1.200 € l’anno) a un tasso del 4% annuo per 20 anni, il capitale versato complessivo è di 29.000 € (5.000 € + 24.000 € di versamenti), ma il montante finale supera i 40.000 €: la differenza sono gli interessi generati dalla capitalizzazione composta nel tempo.
La formula quando versi ogni mese
La formula vista sopra vale per un capitale lasciato fermo. Se invece versi una cifra fissa ogni mese — il caso di chi fa un piano di accumulo — serve la formula del montante di una rendita:
M = P × [ (1 + i)n − 1 ] ÷ i
dove P è il versamento periodico, i il tasso riferito al periodo (un tasso annuo del 5% diventa 0,05 ÷ 12 = 0,4167% al mese) e n il numero di versamenti.
Un esempio concreto: 200 euro al mese per 20 anni al 5% annuo. I versamenti sono 240 e valgono 48.000 euro; il montante finale è di circa 82.200 euro. Gli interessi maturati — poco più di 34.000 euro — superano i due terzi di quanto hai messo di tasca tua, e nessuno di quegli euro è arrivato da un rendimento fuori dal comune.
Calcolatore dell’interesse composto
Inserisci i tuoi dati per stimare il montante finale, il totale versato e gli interessi generati:
Perché il tempo conta più del tasso
La variabile che incide di più sul risultato finale non è il tasso di rendimento, ma il tempo. Aumentare il tasso di qualche punto percentuale ha un effetto positivo, ma raddoppiare gli anni di capitalizzazione ha quasi sempre un impatto maggiore, perché ogni anno in più si compone sopra tutti quelli precedenti. Per questo iniziare presto — anche con cifre piccole — è in genere più efficace che aspettare di avere “abbastanza” da versare.
Ogni quanto si capitalizza: TAN, TAE e frequenza degli interessi
La frequenza di capitalizzazione cambia il risultato. Se gli interessi si sommano al capitale una volta all’anno, il montante finale è più basso rispetto a una capitalizzazione mensile, a parità di tasso nominale. Per questo si distingue il TAN, cioè il tasso annuo nominale, dal TAE, il tasso annuo effettivo che tiene già conto dell’interesse composto.
Un esempio chiarisce la differenza. Mille euro al 6% con capitalizzazione annuale diventano 1.060 € dopo dodici mesi. Gli stessi mille euro con capitalizzazione mensile, cioè lo 0,5% al mese, diventano circa 1.061,68 €: il TAN resta 6%, ma il TAE sale a 6,17%. Quando confronti due prodotti, guarda sempre il tasso effettivo e non solo quello nominale. Le definizioni ufficiali di TAN, TAE e TAEG sono pubblicate dalla Banca d’Italia.
Quanto pesa davvero la frequenza? Meno di quanto si racconta. Con un tasso nominale del 4% annuo su 10.000 euro per dieci anni:
| Capitalizzazione | Tasso annuo effettivo (TAE) | Montante a 10 anni |
|---|---|---|
| Annuale | 4,000% | 14.802 € |
| Semestrale | 4,040% | 14.859 € |
| Trimestrale | 4,060% | 14.889 € |
| Mensile | 4,074% | 14.908 € |
| Giornaliera | 4,081% | 14.918 € |
Fra capitalizzazione annuale e giornaliera ballano 116 euro in dieci anni: meno dell’1% del montante. Il tempo e il tasso contano molto di più della frequenza, ed è per questo che vale la pena diffidare di chi presenta la capitalizzazione giornaliera come un vantaggio decisivo.
Quanto rende 100 euro al mese con l’interesse composto
La tabella seguente mostra il montante teorico di un versamento di 100 € al mese, a tassi costanti e senza capitale iniziale. Serve a rendere visibile l’effetto del tempo, non a promettere un risultato.
| Durata | Totale versato | Al 3% annuo | Al 5% annuo | Al 7% annuo |
|---|---|---|---|---|
| 10 anni | 12.000 € | 13.974 € | 15.528 € | 17.308 € |
| 20 anni | 24.000 € | 32.830 € | 41.103 € | 52.093 € |
| 30 anni | 36.000 € | 58.274 € | 83.226 € | 121.997 € |
Il dato che colpisce è la riga dei 30 anni. Al 7% il capitale versato è di 36.000 €, mentre il montante teorico supera i 120.000 €. Nessun rendimento del genere è però garantito: è una simulazione matematica a tasso costante, mentre i mercati reali oscillano. Se vuoi capire come si costruisce un piano di versamenti periodici, leggi la nostra guida al PAC su ETF con 100 euro al mese.
Cambiando importo e orizzonte il quadro si legge meglio. Tutti i valori sono al 5% annuo lordo, con versamento all’inizio di ogni mese:
| Versamento mensile | 10 anni | 20 anni | 30 anni |
|---|---|---|---|
| 100 € | 15.527 € (versati 12.000 €) | 41.103 € (versati 24.000 €) | 83.226 € (versati 36.000 €) |
| 200 € | 31.054 € (versati 24.000 €) | 82.206 € (versati 48.000 €) | 166.452 € (versati 72.000 €) |
| 300 € | 46.581 € (versati 36.000 €) | 123.309 € (versati 72.000 €) | 249.678 € (versati 108.000 €) |
Il dato che conta non è il montante finale ma il rapporto fra le due righe di ogni cella: a dieci anni gli interessi valgono circa il 29% dei versamenti, a trent’anni li superano del 131%. Raddoppiare il versamento raddoppia il risultato; raddoppiare gli anni lo fa più che quintuplicare.
La regola del 72: quanto tempo serve per raddoppiare
Esiste una scorciatoia per stimare a mente gli effetti dell’interesse composto. Dividi 72 per il tasso annuo e ottieni gli anni necessari a raddoppiare il capitale. Al 3% servono circa 24 anni, al 5% circa 14 anni e mezzo, al 7% poco più di 10 anni. È un’approssimazione, ma è sufficiente per confrontare rapidamente due ipotesi.
La stessa scorciatoia ha due varianti utili: dividi 114 per il tasso e ottieni gli anni per triplicare il capitale, dividi 144 e ottieni quelli per quadruplicarlo. Al 6% annuo servono quindi 12 anni per raddoppiare, 19 per triplicare e 24 per quadruplicare — un modo rapido per capire, senza calcolatrice, che l’ultima moltiplicazione richiede molto meno tempo della prima.
La regola funziona bene fra il 4% e il 10%; sotto e sopra quella fascia l’approssimazione si allarga e conviene usare la formula esatta o il calcolatore.
Tasse, costi e inflazione: dal rendimento nominale a quello reale
I numeri lordi raccontano solo metà della storia. Sulle rendite finanziarie italiane si applica in genere un’imposta sostitutiva del 26%, ridotta al 12,5% per i titoli di Stato italiani e per gli strumenti equiparati. Sul dossier titoli grava inoltre l’imposta di bollo dello 0,20% annuo. Le regole aggiornate sono consultabili sul sito dell’Agenzia delle Entrate; noi le abbiamo riassunte nella guida alla tassazione degli investimenti.
Riprendiamo l’esempio dei 100 € al mese al 5% per vent’anni. Il montante teorico è di circa 41.100 €, di cui 24.000 € versati e circa 17.100 € di interessi. Applicando il 26% sugli interessi restano circa 36.700 €. È una semplificazione, perché non considera i costi di gestione né il momento in cui l’imposta viene effettivamente pagata.
C’è poi l’inflazione, che riduce il potere d’acquisto del montante finale. In prima approssimazione il rendimento reale è il rendimento nominale meno l’inflazione del periodo, misurata dall’Istat. Abbiamo dedicato un approfondimento a inflazione e potere d’acquisto.
Le tre trattenute, una per una
- Imposta sui redditi finanziari: 26% su interessi, dividendi e plusvalenze della maggior parte degli strumenti — azioni, ETF, fondi, conti deposito, obbligazioni societarie.
- Aliquota agevolata: 12,5% su titoli di Stato italiani, titoli di Stati in white list ed equiparati, buoni fruttiferi postali e libretti postali.
- Imposta di bollo: 0,20% annuo sul controvalore dei prodotti finanziari in deposito. È l’unica che si paga anche quando sei in perdita e, applicandosi ogni anno, erode il montante in modo composto proprio come gli interessi lo fanno crescere.
Sui 10.000 euro al 5% per vent’anni il conto si chiude così: montante lordo 26.533 euro, guadagno 16.533 euro, imposta al 26% pari a 4.299 euro. Restano 22.234 euro, cioè un rendimento netto effettivo di circa il 4,08% annuo invece del 5% di partenza — e non abbiamo ancora contato bollo e costi del prodotto.
Un’asimmetria che sorprende molti: le minusvalenze realizzate su ETF e fondi comuni non si compensano con le plusvalenze degli stessi strumenti, perché queste ultime sono classificate come redditi di capitale e le prime come redditi diversi. Si compensano invece con i guadagni su azioni, obbligazioni e certificati, entro il quarto anno successivo a quello in cui sono maturate.
Il dato più recente rende il punto meno astratto: ad agosto 2026 l’Istat ha misurato un’inflazione annua del +3,3% (da +2,9% di luglio), con l’inflazione media acquisita per l’2026 al +2,9%. Con quei numeri, un investimento che rende il 5% lordo e circa il 4,08% netto conserva un potere d’acquisto che cresce di poco più di un punto percentuale l’anno. È il rendimento reale, non quello nominale, a dire se stai davvero guadagnando.
Il costo che erode più di tutti: le commissioni
L’interesse composto amplifica tutto, anche ciò che paghi. Una commissione di gestione dell’1,5% annuo non ti costa l’1,5%: ti costa l’1,5% composto, cioè una quota crescente di un montante crescente.
Su 100 euro al mese per trent’anni, partendo da un rendimento lordo del 5%:
| Costo annuo del prodotto | Rendimento netto di costi | Montante a 30 anni |
|---|---|---|
| 0,20% (ETF a basso costo) | 4,80% | 80.215 € |
| 1,50% (fondo attivo tipico) | 3,50% | 63.542 € |
Sono 16.673 euro di differenza a fronte di 36.000 euro versati: quasi la metà dei tuoi versamenti, bruciata da 1,3 punti percentuali di costo l’anno. È il motivo per cui, fra le variabili che puoi davvero controllare, il costo viene subito dopo il tempo.
L’interesse composto lavora anche contro di te
La stessa matematica vale sui debiti. Una carta revolving, uno scoperto di conto o un finanziamento non rimborsato producono interessi che si sommano al capitale dovuto e generano nuovi interessi. In questo caso la capitalizzazione lavora contro chi ha il debito. Prima di firmare, confronta sempre il TAEG: trovi i dettagli negli articoli su carta di credito, debito e revolving e sul prestito personale.
Un esempio rende la cosa concreta e spiacevole. Su un saldo revolving di 3.000 euro a un tasso nominale del 20% annuo, gli interessi del primo mese valgono esattamente 50 euro. Se rimborsi 50 euro al mese, l’intera rata serve a pagare gli interessi e il debito non scende mai: dopo dieci anni devi ancora 3.000 euro, avendone versati 6.000.
Cosa dice la legge italiana sull’anatocismo
Sul conto corrente il legislatore ha spezzato il meccanismo. L’articolo 120, comma 2, del Testo Unico Bancario, nella formulazione introdotta dall’art. 17-bis del D.L. 18/2016, stabilisce che gli interessi periodicamente capitalizzati non possono produrre ulteriori interessi: gli interessi successivi si calcolano sulla sola sorte capitale, e il conteggio va fatto al 31 dicembre di ogni anno. È il divieto di anatocismo bancario, nato da un ventennio di contenzioso sulla capitalizzazione trimestrale.
Attenzione però a cosa quel divieto non copre: riguarda la capitalizzazione degli interessi già maturati, non il fatto che un capitale residuo continui a produrre interessi. Su carte revolving, cessioni del quinto e finanziamenti, finché il debito resta in piedi la matematica lavora contro di te esattamente come lavorerebbe a tuo favore su un investimento. Prima di far fruttare 100 euro al 5%, conviene quasi sempre estinguere 100 euro di debito al 15%.
Capitalizzazione semplice e capitalizzazione composta: i termini esatti
I manuali usano parole diverse per lo stesso meccanismo, e questo confonde più della matematica. Quello che cambia è il regime di capitalizzazione. Nella capitalizzazione semplice gli interessi maturati alla fine di ogni periodo escono dal gioco: è come se fossero spesi, o lasciati fermi senza fruttare. Nella capitalizzazione composta gli interessi di ogni periodo vengono reinvestiti allo stesso tasso, e da quel momento producono interessi a loro volta. È la distinzione che usa anche la Banca d’Italia nel suo portale di educazione finanziaria L’Economia per tutti.
Da qui vengono gli altri due termini che incontri spesso. Il capitale è la somma di partenza. Il montante è quello che ti ritrovi alla fine, cioè capitale più interessi maturati. Quando leggi «formula del montante composto» si parla della stessa formula vista sopra: il montante è il risultato del calcolo, non una grandezza diversa.
La Banca d’Italia mette a disposizione un calcolatore dell’interesse gratuito e senza registrazione, che stima la crescita di un capitale iniziale con eventuali versamenti periodici (pagina aggiornata al 3 marzo 2025). Vale la pena usarlo come controprova: se a parità di ipotesi il risultato coincide con quello che ottieni qui, i conti tornano da entrambe le parti.
Guida o strumento? Questa pagina spiega come funziona il meccanismo. Se invece ti serve solo simulare i tuoi numeri — capitale, versamento mensile, tasso, durata, al netto di imposte e inflazione — il posto giusto è il calcolatore dell’interesse composto, lo strumento completo del sito.
Errori comuni da evitare
- Confrontare un TAN con un TAE, cioè due tassi non omogenei.
- Ignorare i costi di gestione: anche l’1% annuo, composto per trent’anni, pesa parecchio.
- Interrompere i versamenti alla prima fase negativa dei mercati.
- Confrontare rendimenti lordi con rendimenti netti.
- Rimandare l’inizio in attesa del momento perfetto: il tempo è la variabile che conta di più.
Domande frequenti sull’interesse composto
Serve molto capitale per iniziare?
No. L’interesse composto premia la costanza più della cifra iniziale. Anche 50 € al mese, versati per molti anni, producono un effetto visibile. Prima di investire, però, conviene avere un fondo di emergenza già formato.
Meglio versare ogni mese o una volta l’anno?
A parità di importo annuo, versare ogni mese anticipa la capitalizzazione e produce un risultato leggermente migliore. La differenza è però modesta: conta di più mantenere il piano nel tempo.
L’interesse composto vale anche sul conto deposito?
Sì, se gli interessi vengono reinvestiti e non prelevati. Sui vincoli con interessi anticipati, invece, l’effetto sparisce. Abbiamo confrontato le soluzioni disponibili negli articoli su conto deposito e su BTP contro conto deposito.
Che differenza c’è fra TAN, TAE e TAEG?
Il TAN è il tasso nominale annuo, senza tener conto di quante volte l’anno gli interessi si capitalizzano. Il TAE è il tasso annuo effettivo, cioè quanto rende o costa davvero il TAN una volta considerata la frequenza di capitalizzazione. Il TAEG si usa sui finanziamenti e aggiunge al TAE anche le spese obbligatorie — istruttoria, incasso rata, assicurazioni imposte dal contratto: è l’unico numero che permette di confrontare due prestiti.
L’interesse composto vale sui buoni fruttiferi postali?
Sì: i buoni fruttiferi postali capitalizzano gli interessi, in genere su base annuale, e scontano l’aliquota agevolata del 12,5% anziché il 26%. In compenso il rendimento è tipicamente crescente per fasce di anni, il che significa che un rimborso anticipato fa perdere gran parte dell’effetto composto.
Il 7% annuo di cui parlano tutti è realistico?
È la media storica di lungo periodo dei mercati azionari mondiali al lordo dell’inflazione, non un rendimento garantito né un rendimento annuale. Nella realtà si alternano anni a +25% e anni a −30%, e la media si vede solo su orizzonti molto lunghi. Usare il 7% in una simulazione è legittimo per capire il meccanismo; considerarlo una previsione non lo è.
Fonti
- Istat, Prezzi al consumo – agosto 2026 (indice NIC, variazione tendenziale +3,3%).
- D.Lgs. 385/1993 (Testo Unico Bancario), art. 120, comma 2, come modificato dall’art. 17-bis del D.L. 18/2016.
- Agenzia delle Entrate – aliquote dell’imposta sostitutiva sui redditi di natura finanziaria (26% e 12,5%).
- D.L. 201/2011, art. 19 – imposta di bollo sui prodotti finanziari (0,20% annuo).
- Banca d’Italia – statistiche su tassi bancari e credito al consumo.
- Banca d’Italia, L’Economia per tutti – Calcolatore dell’interesse (pagina aggiornata al 3 marzo 2025).
Continua ad approfondire
- Calcolatore interesse composto — lo strumento, con versamenti mensili, costi, imposta del 26% e inflazione.
- Inflazione e potere d’acquisto 2026 — quanto vale davvero il tuo rendimento.
- PAC su ETF: come iniziare con 100 euro al mese — il modo più comune di mettere in pratica il meccanismo.
- Quanto risparmiare per la pensione a 30, 40 e 50 anni — l’interesse composto applicato a un obiettivo di lungo periodo.
- Buoni fruttiferi postali 2026: rendimenti e tassazione — capitalizzazione annuale e aliquota al 12,5%.
- Conto deposito 2026 — dove la capitalizzazione è contrattuale e il tasso è noto in anticipo.
- Prestito personale 2026: TAN, TAEG e quanto costa davvero — la stessa matematica, dall’altra parte.
Un altro elemento chiave è la costanza: versamenti periodici regolari, anche modesti, sfruttano la capitalizzazione composta molto meglio di un unico versamento sporadico più grande fatto in ritardo.
Per approfondire
L’interesse composto funziona soprattutto con costanza e orizzonte lungo. Un classico sul tema dell’abitudine al risparmio è una lettura leggera e senza formule: L'uomo più ricco di Babilonia, di George S. Clason (link di affiliazione). Controlla il prezzo su Amazon.
Trasparenza: alcuni link di questa pagina portano a negozi esterni (come Amazon). Se acquisti da lì riceviamo una piccola commissione, e tu non paghi di più. Le nostre scelte non dipendono dalle commissioni: indichiamo sempre anche i difetti.