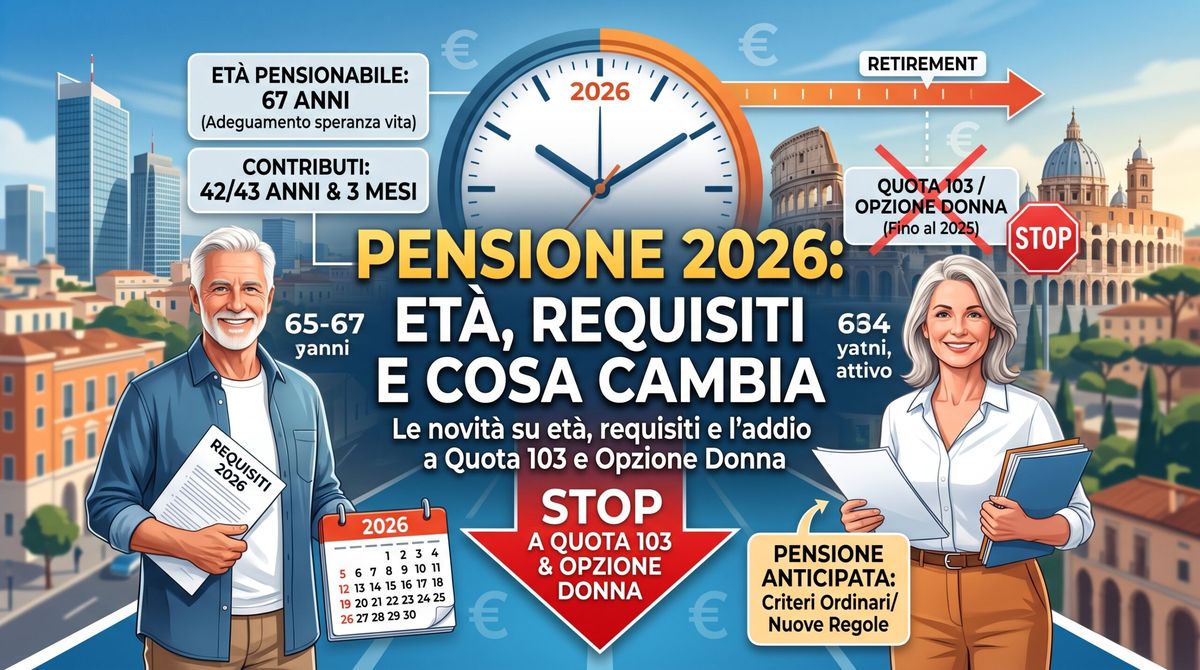
Quando ci si può ritirare dal lavoro nel 2026? La domanda torna ogni anno, ma nel 2026 ha una risposta più articolata del solito: da un lato l’età per la pensione di vecchiaia resta ferma, dall’altro Quota 103 e Opzione Donna hanno smesso di accogliere nuove domande, mentre l’APE Sociale è stata confermata fino a fine anno. In questa guida vediamo i requisiti pensione 2026, le finestre e le scadenze aggiornate alla Legge di Bilancio 2026, con le fonti ufficiali INPS. — Aura
Pensione 2026: i requisiti in sintesi
Nel 2026 restano attive tre strade principali per andare in pensione: la pensione di vecchiaia, la pensione anticipata ordinaria e l’APE Sociale per chi si trova in condizioni di particolare fragilità. A queste si aggiungono, solo per chi ha già maturato il diritto entro le vecchie scadenze, Quota 103 e Opzione Donna. Una buona notizia per chi ha già i requisiti pronti: per il biennio 2025-2026 non ci sono stati aumenti legati alla speranza di vita, quindi le soglie di età sono le stesse dell’anno scorso. Gli incrementi torneranno dal 2027.
Pensione di vecchiaia 2026: età e contributi richiesti
Per la pensione di vecchiaia 2026 l’età resta a 67 anni, grazie al decreto del Ministero dell’Economia che ha confermato l’assenza di adeguamenti alla speranza di vita per il biennio 2025-2026. I requisiti però cambiano leggermente a seconda di quando si è iniziato a versare i contributi.
Chi rientra nel sistema misto, cioè ha contributi versati anche prima del 1996, deve avere 67 anni di età e almeno 20 anni di contributi, senza vincoli sull’importo dell’assegno. Chi invece è interamente nel sistema contributivo, con contribuzione iniziata dal 1° gennaio 1996, ha due possibilità: 67 anni di età, 20 anni di contributi e un assegno di importo almeno pari a 546,24 euro mensili, oppure, se l’assegno non raggiunge questa soglia, 71 anni di età con almeno 5 anni di contribuzione effettiva, senza vincoli di importo.
Pensione anticipata ordinaria 2026: quanti contributi servono
La pensione anticipata ordinaria non ha un requisito di età, ma richiede molti anni di contributi: nel 2026 servono 42 anni e 10 mesi di contributi per gli uomini e 41 anni e 10 mesi per le donne. Una volta raggiunto il requisito, si applica una finestra mobile di tre mesi tra la maturazione del diritto e l’erogazione del primo assegno.
È la via scelta soprattutto da chi ha iniziato a lavorare molto giovane, magari a 18-20 anni, e arriva quindi a maturare i requisiti contributivi ben prima dei 67 anni della pensione di vecchiaia. Per chi decide invece di restare al lavoro oltre la maturazione di questo requisito, è previsto un incentivo dedicato, di cui parliamo più avanti.
Pensione 2026 per le donne: dove i requisiti cambiano davvero
Sulla pensione di vecchiaia non esiste alcuna differenza di genere: nel 2026 servono 67 anni di età e almeno 20 anni di contributi sia per gli uomini sia per le donne. La differenza sopravvive in un punto solo, ed è la pensione anticipata ordinaria, dove l’INPS chiede alle lavoratrici 41 anni e 10 mesi di contributi contro i 42 anni e 10 mesi richiesti ai lavoratori: un anno esatto di vantaggio, valido fino al 2026.
C’è poi una terza porta, molto meno conosciuta, che riguarda chi ha il primo contributo accreditato dal 1° gennaio 1996 e rientra quindi nel sistema contributivo puro: la pensione anticipata contributiva a 64 anni. Richiede almeno 20 anni di contribuzione effettiva — quella figurativa non conta — e un vincolo sull’importo: la prima rata di pensione deve valere almeno tre volte l’assegno sociale mensile. È qui che il numero di figli fa una differenza concreta, perché il moltiplicatore scende.
| Chi esce a 64 anni (contributivo puro) | Soglia sulla prima rata | Importo mensile 2026 |
|---|---|---|
| Uomini e donne senza figli | 3 volte l’assegno sociale | 1.638,72 € |
| Donne con un figlio | 2,8 volte l’assegno sociale | 1.529,47 € |
| Donne con due o più figli | 2,6 volte l’assegno sociale | 1.420,22 € |
Tradotto in pratica: una lavoratrice con due figli e una carriera regolare può uscire a 64 anni con una pensione di 1.420,22 € al mese, mentre un collega uomo nella stessa posizione deve arrivare a 1.638,72 €. Su carriere medie quei 218 € di differenza sono spesso ciò che separa chi esce a 64 anni da chi deve aspettarne 67. Il rovescio della medaglia va detto con altrettanta chiarezza: il requisito è sull’importo, non sull’età, quindi chi ha avuto contributi discontinui — situazione statisticamente più frequente proprio fra le donne — rischia di non raggiungere la soglia comunque.
APE Sociale 2026: chi può uscire prima e a quali condizioni
L’APE Sociale è stata confermata per tutto il 2026 ed è pensata per chi si trova in condizioni di particolare difficoltà. Il requisito anagrafico è di 63 anni e 5 mesi, con un numero di anni di contributi che varia tra 30 e 36 a seconda della categoria di appartenenza. Possono accedervi quattro categorie di lavoratori: le persone con invalidità certificata almeno al 74%; chi assiste da almeno sei mesi un familiare con disabilità grave; chi svolge da almeno 7 dei 10 anni precedenti mansioni gravose o particolarmente faticose indicate dalla normativa; e chi è disoccupato e ha esaurito la NASpI.
A differenza della pensione anticipata o di vecchiaia, l’APE Sociale non è un vero e proprio trattamento pensionistico ma un’indennità ponte, erogata fino al raggiungimento dei requisiti per la pensione di vecchiaia. Per il dettaglio operativo delle domande, l’INPS ha pubblicato la Circolare n. 19 del 25 febbraio 2026, che recepisce le novità della Legge di Bilancio 2026.
Quota 103 e Opzione Donna: perché sono finite (e chi può ancora usarle)
La notizia più rilevante per chi sta pianificando la pensione nel 2026 riguarda proprio Quota 103 e Opzione Donna: per chi matura i requisiti dal 1° gennaio 2026 in avanti, questi due canali non sono più disponibili. Non si tratta però di un taglio retroattivo: chi aveva già raggiunto i requisiti entro le vecchie scadenze mantiene il diritto acquisito e può ancora presentare domanda nel 2026 e negli anni successivi.
Nello specifico, per Opzione Donna la scadenza utile per maturare il diritto era il 31 dicembre 2024, mentre per Quota 103 (la pensione anticipata flessibile, che richiede 62 anni di età e 41 anni di contributi) la scadenza era il 31 dicembre 2025. Chi si è trovato “in regola” entro quelle date può quindi ancora fare domanda con le vecchie regole, anche a distanza di uno o più anni: il diritto, una volta maturato, resta valido.
Adeguamento all’aspettativa di vita: cosa cambia dal 2027
Per il biennio 2025-2026 i requisiti anagrafici restano fermi, ma la tregua è temporanea. Dal 2027 tornerà infatti l’adeguamento automatico alla speranza di vita, seppure in modo graduale: la pensione di vecchiaia salirà a 67 anni e 1 mese nel 2027, per poi arrivare a 67 anni e 3 mesi nel 2028. L’incremento non si applica però ai lavoratori addetti ad attività gravose o particolarmente faticose che rispettano determinati requisiti contributivi: per queste categorie, nel biennio 2027-2028, la pensione di vecchiaia resterà accessibile a 66 anni e 7 mesi con almeno 30 anni di contributi.
| Requisito | 2026 | 2027 | 2028 |
|---|---|---|---|
| Pensione di vecchiaia | 67 anni | 67 anni e 1 mese | 67 anni e 3 mesi |
| Anticipata ordinaria, uomini | 42 anni e 10 mesi | 42 anni e 11 mesi | 43 anni e 1 mese |
| Anticipata ordinaria, donne | 41 anni e 10 mesi | 41 anni e 11 mesi | 42 anni e 1 mese |
Le esenzioni sono più ampie di quanto si creda. Per l’intero biennio 2027-2028 non subiscono alcun adeguamento i lavoratori impegnati in attività gravose o particolarmente faticose e pesanti — turnisti notturni, addetti alla catena di montaggio e le categorie usuranti elencate nel d.lgs. 67/2011 — e i lavoratori precoci con mansioni pesanti, che mantengono il requisito contributivo ridotto a 41 anni. L’esenzione non si applica invece a chi al momento del pensionamento beneficia dell’APE Sociale. Per il personale di Forze armate, Carabinieri, Guardia di Finanza, Polizia e Vigili del fuoco è previsto dal 2028 al 2030 un incremento aggiuntivo e graduale, con possibili esclusioni o applicazioni parziali decise con decreto del Presidente del Consiglio.
Le cifre di questa sezione sono quelle pubblicate dall’INPS nella nota Pensioni: requisiti aggiornati per il 2027 e il 2028, aggiornata al 20 aprile 2026.
Chi sta pianificando l’uscita dal lavoro nei prossimi anni, quindi, farebbe bene a tenere d’occhio questi aggiornamenti: pochi mesi di differenza nella data di maturazione dei requisiti possono spostare l’accesso alla pensione da un anno all’altro.
L’incentivo al posticipo del pensionamento
Per chi matura entro il 31 dicembre 2026 i requisiti della pensione anticipata ordinaria ma decide di restare al lavoro, la Legge di Bilancio 2026 estende l’incentivo al posticipo del pensionamento ai lavoratori dipendenti. In pratica, il lavoratore può scegliere di non versare la quota dei contributi previdenziali a proprio carico, vedendola invece accreditata direttamente in busta paga come somma esente da imposizione fiscale. È una misura pensata per chi, pur avendo già i requisiti, preferisce continuare a lavorare qualche anno in più, magari per accumulare un montante contributivo più alto o semplicemente per scelta personale.
Pensione minima 2026: 611,85 euro al mese, ma non per tutti
“Pensione minima” nel linguaggio comune indica due cose diverse, e confonderle costa soldi veri. Da una parte c’è il trattamento minimo, cioè la soglia sotto la quale una pensione contributiva può essere integrata; dall’altra l’assegno sociale, che non è una pensione ma una prestazione assistenziale, con requisiti propri.
Per il 2026 il Ministero dell’Economia, con il decreto interministeriale del 19 novembre 2025, ha fissato una rivalutazione provvisoria delle pensioni del +1,4%. L’INPS l’ha recepita con la circolare 19 dicembre 2025, n. 153: il trattamento minimo sale così a 611,85 € al mese, pari a circa 7.954 € l’anno su tredici mensilità. La rivalutazione è applicata in misura piena agli assegni fino a quattro volte il trattamento minimo e in misura ridotta sopra quella soglia, ed è provvisoria: il conguaglio arriva l’anno successivo.
| Prestazione | Importo mensile 2026 | Su base annua | Età richiesta |
|---|---|---|---|
| Trattamento minimo | 611,85 € | circa 7.954 € | dipende dalla pensione di riferimento |
| Assegno sociale | 546,24 € | 7.101,12 € | 67 anni |
L’assegno sociale ha condizioni proprie e piuttosto rigide: 67 anni di età, residenza effettiva in Italia, dieci anni di soggiorno legale e continuativo nel Paese e un reddito personale inferiore a 7.101,12 € l’anno, che sale a 14.202,24 € come reddito della coppia per chi è coniugato. Il diritto viene riverificato ogni anno.
C’è poi un terzo numero che quasi nessuno si aspetta, ed è quello che blocca più uscite. Chi ha il primo contributo accreditato dal 1° gennaio 1996 può andare in pensione di vecchiaia a 67 anni con 20 anni di contributi solo se l’importo della pensione risulta almeno pari all’assegno sociale, cioè 546,24 € al mese nel 2026. Chi non arriva a quella cifra deve attendere i 71 anni: a quell’età bastano cinque anni di contribuzione effettiva e la soglia di importo non si applica più.
Un avvertimento che vale più di tutte le cifre: l’integrazione al trattamento minimo non è automatica e non spetta a chiunque prenda una pensione bassa. Dipende dal regime di calcolo della pensione e dai redditi propri e del coniuge, e negli ultimi anni le regole sono cambiate su singole prestazioni. Prima di darla per scontata conviene farsi verificare la posizione dall’INPS o da un patronato, estratto conto contributivo alla mano. Se mancano ancora anni all’uscita, il margine di manovra sta altrove: quanto mettere da parte a 30, 40 e 50 anni e la deduzione fiscale del fondo pensione pesano molto più di qualunque soglia di legge.
Una volta maturati i requisiti e ottenuta la decorrenza, resta la parte pratica: sapere quando viene pagata la pensione ogni mese e come leggere il cedolino, che è il documento dove si spiegano tutte le variazioni di importo.
Come regolarsi in pratica
Per orientarsi tra i requisiti pensione 2026 con così tante variabili in gioco — tipo di pensione, categoria contributiva, eventuali lavori gravosi, incentivi al posticipo — il modo più affidabile per capire quando si potrà andare in pensione è verificare la propria posizione contributiva direttamente sul portale INPS, tramite il servizio “La mia pensione” o rivolgendosi a un patronato. Questo articolo riassume i requisiti pensione 2026 aggiornati alla normativa vigente, ma ogni situazione individuale (carriera discontinua, periodi all’estero, riscatti di laurea, contribuzione mista) può cambiare in modo significativo il calcolo finale.
Chi sta valutando anche la previdenza complementare come integrazione alla pensione pubblica può approfondire nella nostra guida su come funziona la deduzione fiscale del fondo pensione, oppure leggere il nostro confronto tra TFR in azienda e fondo pensione per capire quale scelta conviene di più nel proprio caso.
Due esempi pratici
Per capire meglio come si applicano questi requisiti, vediamo due casi concreti. Marco ha iniziato a lavorare a 19 anni e a fine 2026 avrà accumulato 43 anni di contributi: pur avendo solo 62 anni di età, può accedere alla pensione anticipata ordinaria, perché ha già superato la soglia dei 42 anni e 10 mesi richiesta agli uomini, con la finestra di attesa di tre mesi prima del primo assegno. Giulia, invece, ha una carriera più discontinua, con 34 anni di contributi complessivi a 63 anni di età: non ha ancora i requisiti né per la pensione anticipata né per quella di vecchiaia, ma se rientra in una delle categorie tutelate (per esempio se ha svolto per anni un lavoro usurante) potrebbe valutare l’APE Sociale, sempre che raggiunga anche il requisito contributivo specifico della categoria.
Domande frequenti sui requisiti pensione 2026
Quali sono i requisiti pensione 2026 per l’età? Dipende dal canale: 67 anni per la pensione di vecchiaia (sistema misto), oppure nessun vincolo di età ma 42 anni e 10 mesi di contributi (uomini) o 41 anni e 10 mesi (donne) per la pensione anticipata ordinaria.
Quota 103 è ancora attiva nel 2026? No per le nuove domande: chi matura i requisiti dal 1° gennaio 2026 non può più accedervi. Resta valida solo per chi aveva già maturato il diritto entro il 31 dicembre 2025.
Opzione Donna esiste ancora? Allo stesso modo, Opzione Donna non accoglie nuove domande dal 2026: può essere richiesta solo da chi aveva già raggiunto i requisiti entro il 31 dicembre 2024.
L’età pensionabile aumenterà ancora? Sì, ma non nel 2026: l’adeguamento alla speranza di vita torna dal 2027 (67 anni e 1 mese) e sale ulteriormente nel 2028 (67 anni e 3 mesi), salvo eccezioni per le attività gravose.
Dove verifico i miei contributi effettivi? Il modo più affidabile è consultare l’estratto conto contributivo sul portale INPS con SPID, CIE o CNS, oppure rivolgersi a un patronato per una simulazione personalizzata basata sulla propria storia lavorativa.
Disclaimer
Continua ad approfondire
Questo articolo ha scopo informativo e non costituisce consulenza previdenziale o finanziaria personalizzata. I requisiti pensionistici dipendono da numerosi fattori individuali (tipo di contribuzione, carriera, categoria professionale) ed è consigliabile verificare la propria posizione con l’INPS o un patronato prima di prendere decisioni. Per approfondimenti consulta la nostra pagina Disclaimer Finanziario.
Per approfondire
Per approfondire
Per costruire un buon rapporto con i soldi nel lungo periodo, utile anche pensando alla pensione, può essere una lettura piacevole La psicologia dei soldi di Morgan Housel (link di affiliazione). Controlla il prezzo su Amazon.
Trasparenza: alcuni link di questa pagina portano a negozi esterni (come Amazon). Se acquisti da lì riceviamo una piccola commissione, e tu non paghi di più. Le nostre scelte non dipendono dalle commissioni: indichiamo sempre anche i difetti.